Domain springring.de kaufen?
Wir ziehen mit dem Projekt
springring.de um.
Sind Sie am Kauf der Domain
springring.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain springring.de kaufen?
Nach dem Handelsgesetzbuch (HGB) sind welche Kaufleute immer Kaufleute?
Nach dem Handelsgesetzbuch (HGB) sind immer natürliche Personen Kaufleute, die ein Handelsgewerbe betreiben und im Handelsregister eingetragen sind. Darüber hinaus können auch juristische Personen (z.B. GmbH, AG) und bestimmte Personengesellschaften (z.B. OHG, KG) als Kaufleute gelten, unabhängig von ihrer Eintragung im Handelsregister. **
Was versteht man gemäß Handelsgesetzbuch unter einem Kaufmann?
Was versteht man gemäß Handelsgesetzbuch unter einem Kaufmann? Gemäß dem Handelsgesetzbuch ist ein Kaufmann eine Person, die ein Handelsgewerbe betreibt. Dabei ist es unerheblich, ob die Person natürliche oder juristische Person ist. Ein Kaufmann ist also jemand, der ein Gewerbe betreibt, das nach Art und Umfang einen kaufmännischen Geschäftsbetrieb erfordert. Zudem muss der Kaufmann im Handelsregister eingetragen sein. Insgesamt definiert das Handelsgesetzbuch also einen Kaufmann als eine Person, die ein Handelsgewerbe betreibt und im Handelsregister eingetragen ist. **

Ähnliche Suchbegriffe für Handelsgesetzbuch HGB
Top-Angebote
Produkte zum Begriff Handelsgesetzbuch HGB:
-
Praxisratgeber HGB-Konzernabschluss, Fachbücher von Ralf PöllerDer "Praxisratgeber HGB-Konzernabschluss" bietet eine umfassende Anleitung zur Erstellung von Konzernabschlüssen für mittelständische Unternehmen in der Rechtsform der Kapital- oder Personengesellschaft. Anhand praxisnaher Fälle werden die wesentlichen Schritte und Herausforderungen erläutert, die bei der Erstellung eines Konzernabschlusses zu beachten sind. Der Ratgeber behandelt zentrale Themen wie die Vereinheitlichung der in den Konzernabschluss einbezogenen Unternehmen, Währungsumrechnung, Kapital- und Schuldenkonsolidierung sowie die Eliminierung von Zwischenerfolgen und Aufwands-/Ertragskonsolidierung. Durch die kompakte Darstellung mittels Anwendungs-Checklisten und Mustergliederungen wird eine klare Orientierung geboten. Die praxisnahen Beispiele und Buchungssätze unterstützen die Leser*innen dabei, die komplexen Anforderungen der Rechnungslegung zu meistern und die gesetzlichen Vorgaben effizient umzusetzen.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bankbilanz nach HGB, Fachbücher von Christian GaberBanken und Finanzinstitute sind verpflichtet, die komplexen Bilanzierungsvorschriften regelkonform umzusetzen. Das praxisorientierte Buch beleuchtet die komplexen Themen. Neben den institutionellen Grundlagen werden die Bilanzierung einzelner Bankgeschäfte und umwandlungsrechtlicher Umstrukturierungen sowie Fragestellungen zur Bilanzierung von Handelsbeständen, strukturierten Produkten und Finanzderivaten erläutert und mit zahlreichen Übersichten veranschaulicht. Die 3. Auflage wird unter anderem um folgende Themen aktualisiert und erweitert: Bilanzierung von Krypto-Assets, EBA-Vorgaben im Bereich Risikovorsorge, Pauschalwertberichtigungen für Kreditinstitute (IDW RS BFA 7), Änderungen durch das Gesetz zur Stärkung der Finanzmarktintegrität (FISG) im Bereich Prüfung, Regelungen zur Nachhaltigkeitsberichterstattung im Lagebericht, Änderungen im Bereich Offenlegung durch das Gesetz zur Umsetzung der Digitalisierungsrichtlinie (DiRuG) und Änderungen bei Rückstellungen.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
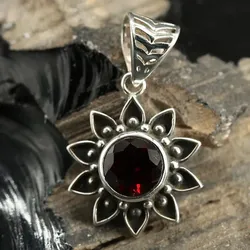
Drachensilber Sonne Granat Anhänger Edelstein Silber Schmuck 925 SilberHandgefertigter Edelstein Schmuck Silber Sonne mit Granat gefasstDieser handgeschmiedete Anhänger überzeugt aufgrund seines einzigartigen Auftretens. Gefasst ist der Edelstein in einer ausgefallenen Sonne aus 925 Sterlingsilber Fassung. Der hochwertige Brillantschliff des Granats verleiht ihm eine elegante Ausstrahlung. In Kombination mit einer Silberkette ist dieser Kettenanhänger das perfekte Accessoire für deinen Look, da es genau die richtige Portion an Eleganz und Extravaganz mitbringt.Material: 925 Silber Edelstein: GranatLänge Gesamt: 3 cmØ Motiv: 2 cmSteingröße Ø: 9 mmInnen Öse Ø: 6 x 5 mm99,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
-
Ist Kaufmann nach HGB?
Ist Kaufmann nach HGB? Diese Frage bezieht sich auf die Definition eines Kaufmanns im Handelsgesetzbuch (HGB) in Deutschland. Ein Kaufmann nach HGB ist eine Person, die ein Handelsgewerbe betreibt und dies als Hauptberuf ausübt. Dabei spielt es keine Rolle, ob die Person im Handelsregister eingetragen ist oder nicht. Ein Kaufmann nach HGB hat bestimmte rechtliche Pflichten und Rechte, die sich aus dem Handelsgesetzbuch ergeben. Es ist wichtig zu prüfen, ob eine Person als Kaufmann nach HGB gilt, da dies Auswirkungen auf ihre geschäftlichen Aktivitäten haben kann. **
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Was ist im HGB geregelt?
Im Handelsgesetzbuch (HGB) sind die gesetzlichen Regelungen für Kaufleute und Handelsgeschäfte in Deutschland festgelegt. Es regelt unter anderem die Buchführungspflicht, die Erstellung von Jahresabschlüssen, die Handelsbücher und die kaufmännischen Geschäftsbriefe. Zudem enthält das HGB Vorschriften zur Handelsregistereintragung, zur Haftung von Kaufleuten und zur Prokura. Es dient somit als Grundlage für die kaufmännische Tätigkeit und schafft Rechtssicherheit im Handelsverkehr. Unternehmen müssen sich an die Vorgaben des HGB halten, um den gesetzlichen Anforderungen gerecht zu werden. **


Wo findet das HGB Anwendung?
Das Handelsgesetzbuch (HGB) findet Anwendung in Deutschland und regelt dort die kaufmännischen Rechtsverhältnisse. Es gilt für Kaufleute, also Personen, die ein Handelsgewerbe betreiben, sowie für Handelsgesellschaften wie die GmbH oder die AG. Das HGB regelt unter anderem die Buchführungspflicht, Handelsbücher, Handelsgeschäfte und Handelsregister. Es dient dazu, Rechtssicherheit im kaufmännischen Verkehr zu gewährleisten und die Interessen der Handelnden zu schützen. Das HGB ist somit ein zentrales Gesetz im deutschen Wirtschaftsrecht. **
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
Top-Angebote
Produkte zum Begriff Handelsgesetzbuch HGB:
-
Handelsgesetzbuch: HGB, Fachbücher von Thomas Heidel, Alexander SchallDas Handelsgesetzbuch (HGB) von Nomos ist ein umfassendes Fachbuch, das sich auf die rechtlichen Rahmenbedingungen des Handelsrechts konzentriert. Es bietet eine detaillierte Kommentierung und praxisnahe Informationen, die für die Beratungspraxis von grosser Bedeutung sind. Die Reformauflage berücksichtigt alle relevanten Änderungen des HGB, die durch verschiedene Gesetze, wie das MoPeG und das FISG, eingeführt wurden. Diese umfassende Sammlung von Informationen ist darauf ausgelegt, rechtliche Probleme effektiv zu lösen und rechtssichere sowie wirtschaftliche Ergebnisse zu erzielen. Die Autoren, bestehend aus erfahrenen Experten aus Anwaltschaft und Justiz, gewährleisten eine fundierte und praxisnahe Aufbereitung des Themas. Das Buch ist in deutscher Sprache verfasst und richtet sich an Fachleute im Bereich Wirtschaft und Recht, die sich mit den aktuellen Entwicklungen im Handelsrecht auseinandersetzen möchten.179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handelsgesetzbuch. HGB, Fachbücher von Christoph Kumpan, Jens-Hinrich Binder, Markus Roth, Hanno Merkt, Klaus J. Hopt, Patrick C. LeyensDas Handelsgesetzbuch (HGB) ist ein umfassendes Rechtsbuch, das sich mit den rechtlichen Rahmenbedingungen des Handels und der Wirtschaft in Deutschland befasst. Es bietet eine detaillierte Darstellung der relevanten Vorschriften und Regelungen, die für Unternehmen und Kaufleute von Bedeutung sind. Die 45. Auflage, herausgegeben von renommierten Autoren wie Jens-Hinrich Binder, Klaus J. Hopt, Patrick C. Leyens, Hanno Merkt und Markus Roth, umfasst insgesamt 3313 Seiten und ist in deutscher Sprache verfasst. Der feste Einband sorgt für eine hohe Langlebigkeit und eine ansprechende Präsentation des Werkes. Das HGB ist ein unverzichtbares Nachschlagewerk für Studierende, Praktiker und Fachleute im Bereich Wirtschaft und Recht, die sich mit den spezifischen Anforderungen und Herausforderungen des Handelsrechts auseinandersetzen. Die umfassende und präzise Aufbereitung der Inhalte macht es zu einem wertvollen Instrument für die rechtliche Praxis und die akademische Lehre.135,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisratgeber HGB-Konzernabschluss, Fachbücher von Ralf PöllerDer "Praxisratgeber HGB-Konzernabschluss" bietet eine umfassende Anleitung zur Erstellung von Konzernabschlüssen für mittelständische Unternehmen in der Rechtsform der Kapital- oder Personengesellschaft. Anhand praxisnaher Fälle werden die wesentlichen Schritte und Herausforderungen erläutert, die bei der Erstellung eines Konzernabschlusses zu beachten sind. Der Ratgeber behandelt zentrale Themen wie die Vereinheitlichung der in den Konzernabschluss einbezogenen Unternehmen, Währungsumrechnung, Kapital- und Schuldenkonsolidierung sowie die Eliminierung von Zwischenerfolgen und Aufwands-/Ertragskonsolidierung. Durch die kompakte Darstellung mittels Anwendungs-Checklisten und Mustergliederungen wird eine klare Orientierung geboten. Die praxisnahen Beispiele und Buchungssätze unterstützen die Leser*innen dabei, die komplexen Anforderungen der Rechnungslegung zu meistern und die gesetzlichen Vorgaben effizient umzusetzen.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nach dem Handelsgesetzbuch (HGB) sind welche Kaufleute immer Kaufleute?
Nach dem Handelsgesetzbuch (HGB) sind immer natürliche Personen Kaufleute, die ein Handelsgewerbe betreiben und im Handelsregister eingetragen sind. Darüber hinaus können auch juristische Personen (z.B. GmbH, AG) und bestimmte Personengesellschaften (z.B. OHG, KG) als Kaufleute gelten, unabhängig von ihrer Eintragung im Handelsregister. **
-
Was versteht man gemäß Handelsgesetzbuch unter einem Kaufmann?
Was versteht man gemäß Handelsgesetzbuch unter einem Kaufmann? Gemäß dem Handelsgesetzbuch ist ein Kaufmann eine Person, die ein Handelsgewerbe betreibt. Dabei ist es unerheblich, ob die Person natürliche oder juristische Person ist. Ein Kaufmann ist also jemand, der ein Gewerbe betreibt, das nach Art und Umfang einen kaufmännischen Geschäftsbetrieb erfordert. Zudem muss der Kaufmann im Handelsregister eingetragen sein. Insgesamt definiert das Handelsgesetzbuch also einen Kaufmann als eine Person, die ein Handelsgewerbe betreibt und im Handelsregister eingetragen ist. **
-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
-
Ist Kaufmann nach HGB?
Ist Kaufmann nach HGB? Diese Frage bezieht sich auf die Definition eines Kaufmanns im Handelsgesetzbuch (HGB) in Deutschland. Ein Kaufmann nach HGB ist eine Person, die ein Handelsgewerbe betreibt und dies als Hauptberuf ausübt. Dabei spielt es keine Rolle, ob die Person im Handelsregister eingetragen ist oder nicht. Ein Kaufmann nach HGB hat bestimmte rechtliche Pflichten und Rechte, die sich aus dem Handelsgesetzbuch ergeben. Es ist wichtig zu prüfen, ob eine Person als Kaufmann nach HGB gilt, da dies Auswirkungen auf ihre geschäftlichen Aktivitäten haben kann. **
Ähnliche Suchbegriffe für Handelsgesetzbuch HGB
-
Bankbilanz nach HGB, Fachbücher von Christian GaberBanken und Finanzinstitute sind verpflichtet, die komplexen Bilanzierungsvorschriften regelkonform umzusetzen. Das praxisorientierte Buch beleuchtet die komplexen Themen. Neben den institutionellen Grundlagen werden die Bilanzierung einzelner Bankgeschäfte und umwandlungsrechtlicher Umstrukturierungen sowie Fragestellungen zur Bilanzierung von Handelsbeständen, strukturierten Produkten und Finanzderivaten erläutert und mit zahlreichen Übersichten veranschaulicht. Die 3. Auflage wird unter anderem um folgende Themen aktualisiert und erweitert: Bilanzierung von Krypto-Assets, EBA-Vorgaben im Bereich Risikovorsorge, Pauschalwertberichtigungen für Kreditinstitute (IDW RS BFA 7), Änderungen durch das Gesetz zur Stärkung der Finanzmarktintegrität (FISG) im Bereich Prüfung, Regelungen zur Nachhaltigkeitsberichterstattung im Lagebericht, Änderungen im Bereich Offenlegung durch das Gesetz zur Umsetzung der Digitalisierungsrichtlinie (DiRuG) und Änderungen bei Rückstellungen.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Drachensilber Sonne Granat Anhänger Edelstein Silber Schmuck 925 SilberHandgefertigter Edelstein Schmuck Silber Sonne mit Granat gefasstDieser handgeschmiedete Anhänger überzeugt aufgrund seines einzigartigen Auftretens. Gefasst ist der Edelstein in einer ausgefallenen Sonne aus 925 Sterlingsilber Fassung. Der hochwertige Brillantschliff des Granats verleiht ihm eine elegante Ausstrahlung. In Kombination mit einer Silberkette ist dieser Kettenanhänger das perfekte Accessoire für deinen Look, da es genau die richtige Portion an Eleganz und Extravaganz mitbringt.Material: 925 Silber Edelstein: GranatLänge Gesamt: 3 cmØ Motiv: 2 cmSteingröße Ø: 9 mmInnen Öse Ø: 6 x 5 mm99,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Drachensilber Armband 925 Silber Labradorit Edelstein Schmuck Armschmuck - Silber;BlauArmschmuck Labradorit Edelsteinen facettiert oval und Tropfen Armband 925 Silber edler SteinschmuckDieses wunderschöne Armband ist mehr als nur ein Schmuckstück - es ist eine Verkörperung zeitloser Eleganz und natürlicher Schönheit. Jeder Labradorit ist sorgfältig facettiert und kunstvoll in 925er Silber gefasst, strahlt eine einzigartige Aura aus, die die Blicke auf sich zieht und bewundert wird.Material 925 SilberEdelstein Labradorit facettiertLänge 19 - 20 cmSteingröße tropfen 8 x 5 mm243,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Drachensilber Kristall Anhänger Sonne mit Edelstein Silber Schmuck 925 SilberSonnen Bergkristall 925er Silber Stein AnhängerDieser handgeschmiedete Anhänger überzeugt aufgrund seines einzigartigen Auftretens. Gefasst ist der Edelstein in einer ausgefallenen Sonne aus 925 Sterlingsilber Fassung. Der hochwertige Facettenschliff des Bergkristall verleiht ihm eine elegante Ausstrahlung. In Kombination mit einer Silberkette ist dieser Kettenanhänger das perfekte Accessoire für deinen Look, da es genau die richtige Portion an Eleganz und Extravaganz mitbringt.Material: 925 Silber Edelstein: BergkristallLänge Gesamt: 3 cmLänge Motiv: 2 cmBreite: 2 cmSteingröße Ø: 9 mmInnen Öse Ø: 6 x 5 mm Bergkristall: Der Bergkristall ist der Lichtbringer unter den Edelsteinen. Genau wie das Wachstum des Menschen in Schüben verläuft, so bildet sich auch der Bergkristall. Allerdings braucht er wesentlich länger, um zu werden. Man geht von einigen 10.000 Jahren des langsamen Wachstums aus einer Schmelze heißer Kieselsäurelösung aus, bis er schließlich in seiner klaren, lichtdurchlässigen Kristallgestalt unser Auge erfreut. Vielleicht deshalb schreibt man ihm seine läuternde Kraft zu, die sich nicht nur auf die Trägerin/den Träger selbst auswirkt. Der Bergkristall besitzt soviel Energie, dass er in Wechselwirkung mit anderen Edelsteinen am Körper tritt, diese unterstützt und aufwertet, sodass deren Wirkkraft sich unter seinem Einfluss erhöht. Bedeutung: Dem Menschen, der ihn bewußt bei sich trägt, verleiht er Klarheit und innere Einsicht. Der Bergkristall gilt als Mittler zwischen der höheren, spirituellen Welt und uns als Mensch. Er unterstützt Liebende, lässt sie noch inniger empfinden und befördert die Treue. Sein außergewöhnliches Energiepotential wirkt zudem gegen negative Schwingungen jeglicher Art und beschützt seine Trägerin und seinen Träger. Er ist der Stein für Steinbock-Geborene.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Was ist im HGB geregelt?
Im Handelsgesetzbuch (HGB) sind die gesetzlichen Regelungen für Kaufleute und Handelsgeschäfte in Deutschland festgelegt. Es regelt unter anderem die Buchführungspflicht, die Erstellung von Jahresabschlüssen, die Handelsbücher und die kaufmännischen Geschäftsbriefe. Zudem enthält das HGB Vorschriften zur Handelsregistereintragung, zur Haftung von Kaufleuten und zur Prokura. Es dient somit als Grundlage für die kaufmännische Tätigkeit und schafft Rechtssicherheit im Handelsverkehr. Unternehmen müssen sich an die Vorgaben des HGB halten, um den gesetzlichen Anforderungen gerecht zu werden. **
-
Wo findet das HGB Anwendung?
Das Handelsgesetzbuch (HGB) findet Anwendung in Deutschland und regelt dort die kaufmännischen Rechtsverhältnisse. Es gilt für Kaufleute, also Personen, die ein Handelsgewerbe betreiben, sowie für Handelsgesellschaften wie die GmbH oder die AG. Das HGB regelt unter anderem die Buchführungspflicht, Handelsbücher, Handelsgeschäfte und Handelsregister. Es dient dazu, Rechtssicherheit im kaufmännischen Verkehr zu gewährleisten und die Interessen der Handelnden zu schützen. Das HGB ist somit ein zentrales Gesetz im deutschen Wirtschaftsrecht. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.